
Dix ans d'hypothèques, un seul courtier dévoué.

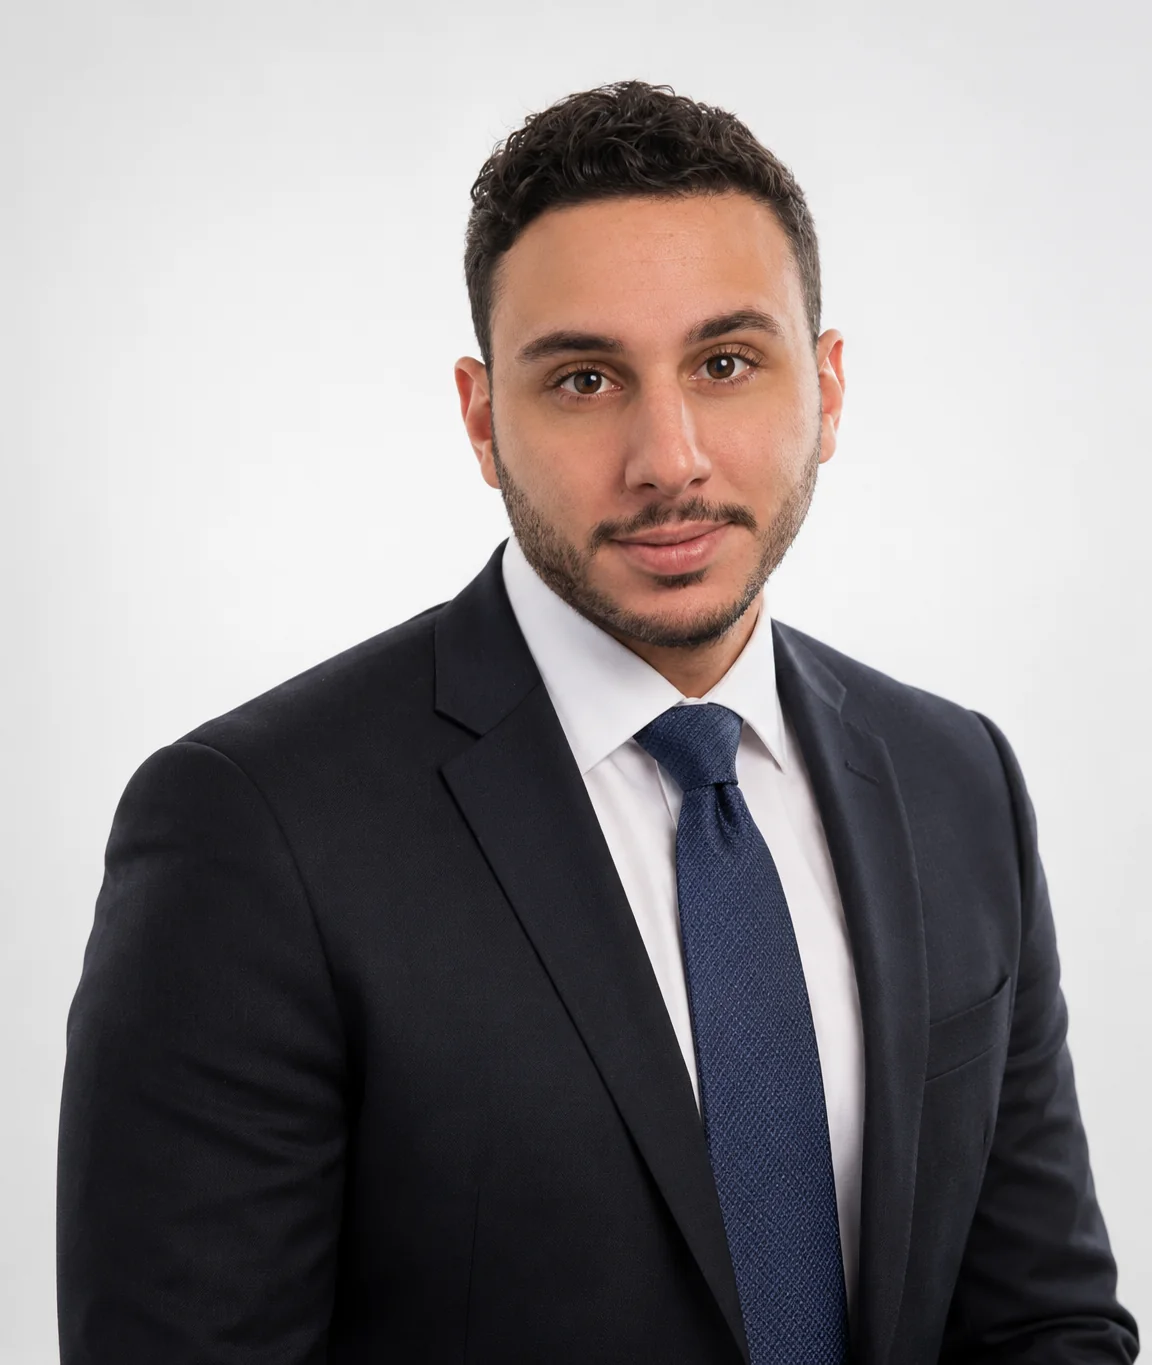
Frederick Amar · Courtier hypothécaire autorisé, Québec

Frederick Amar accompagne les acheteurs, les clients en refinancement et les clients en renouvellement au Québec. Son expérience de plus de dix ans et son approche personnalisée placent votre projet au premier plan.

Un mot de Frederick

Qui est Frederick Amar?

Je travaille dans le domaine hypothécaire depuis plus de dix ans. J'ai bâti ma pratique sur une idée simple : une hypothèque est souvent le plus gros engagement financier d'une famille. Elle mérite donc une vraie personne qui suit le dossier du premier appel jusqu'au déboursement des fonds.

Ce qui m'a attiré dans ce domaine, c'est qu'il est à la fois technique et très humain. Un écart d'un quart de point sur le taux change le budget mensuel d'un ménage. Une pénalité de remboursement anticipé mal expliquée peut effacer des mois d'épargne. Et un renouvellement signé sans comparer les options peut coûter beaucoup plus cher que nécessaire sur la durée du terme.

Au fil des ans, j'ai accompagné des premiers acheteurs à la recherche d'un condo à Laval, des familles qui déménageaient dans une plus grande maison en banlieue de Montréal, des propriétaires qui refinançaient pour consolider leurs dettes ou rénover, et des clients de longue date qui renouvelaient pour une deuxième ou une troisième fois. Certains dossiers sont plus complexes que d'autres, mais l'objectif reste le même : un plan hypothécaire que vous comprenez, avec des conditions comparées auprès de plusieurs prêteurs, et non auprès d'une seule banque.

Mon rôle est de vous aider à comparer vos options et de vous accompagner à chaque étape de votre projet hypothécaire.

— Frederick Amar Courtier hypothécaire · Québec, Canada

Principes directeurs

Que signifie concrètement « centré sur le client » dans la pratique de Frederick?

« Centré sur le client » n'est pas un slogan sur la brochure d'un prêteur. Cela se manifeste dans de petits comportements observables : qui vous rappelle, si les chiffres sur papier correspondent aux chiffres annoncés, et si quelqu'un est toujours là lorsque votre renouvellement arrive trois ou cinq ans plus tard. Voici à quoi vous attendre.

  • Un seul courtier attitré, du début à la fin Votre dossier n'est pas transféré à une file d'attente de centre d'appels. Frederick répond lui-même au téléphone, et son équipe prend le relais lorsque les délais sont serrés.
  • Un véritable magasinage de taux, pas une offre d'un seul prêteur Frederick compare les options de banques, de coopératives de crédit et d'autres prêteurs hypothécaires.
  • Des explications claires avant la signature Les privilèges de remboursement anticipé, les pénalités, la transférabilité et les réservations de taux sont expliqués en termes simples avant que vous signiez quoi que ce soit.
  • Service en français ou en anglais Conversations bilingues, documents bilingues et explications limpides de chaque clause et de chaque coût, dans la langue de votre choix.
  • En ligne, selon votre horaire, pas celui de la banque Tout le processus peut se faire à distance.
  • La relation se poursuit après le financement Frederick reste présent pour les renouvellements, les refinancements et, à l'occasion, la discussion « et si on vendait pour acheter » quelques années plus tard.

Distinctions de Frederick Amar

Ratehub Top Performer : 2021, 2022, 2023, 2024 et 2025.

L'engagement « centré sur le client »

Comment Frederick maintient-il l'indépendance de chaque conversation?

Réponse courte : pour une hypothèque résidentielle standard, Frederick est rémunéré par le prêteur à la conclusion de votre hypothèque, pas par vous. Ce modèle ne tient que si la recommandation est honnêtement la meilleure pour le dossier : un client qui se sent poussé à l'achat refinance ou renouvelle ailleurs, et la relation prend fin.

Le bassin de prêteurs, c'est tout le marché

Frederick obtient les taux en temps réel auprès des grandes banques canadiennes, des coopératives de crédit et des prêteurs hypothécaires spécialisés grâce à la place de marché hypothécaire. Vous voyez le terrain avant de choisir, pour que votre décision repose sur une vraie comparaison, et non sur un choix imposé.

Les chiffres avant les récits

Fixe ou variable, cinq ans ou trois ans, assuré ou non assuré : chaque option est présentée avec des montants concrets liés à votre dossier, pour que la recommandation repose uniquement sur les chiffres.

Aucune pression pour grouper des produits

Frederick ne vous pousse jamais vers des produits supplémentaires. Certains prêteurs exigent toutefois l'ouverture d'un compte chez eux comme condition de leur hypothèque; dans ce cas, Frederick vous en informe dès le départ pour que vous puissiez en tenir compte dans votre comparaison.

Découvrez à quoi cela ressemble au quotidien dans les services hypothécaires de Frederick, ou lisez les témoignages intégraux de clients sur la page des avis.

À propos de Frederick · FAQ

À propos de Frederick : questions fréquentes

Les questions que les clients posent souvent avant le premier appel, non pas sur le processus hypothécaire lui-même, mais sur Frederick lui-même et sur la façon dont sa pratique est organisée. En 2026, les réponses ci-dessous reflètent la situation actuelle de sa pratique au Québec.

Depuis combien de temps Frederick conseille-t-il les emprunteurs québécois?

Frederick est actif sur le marché hypothécaire canadien depuis plus de dix ans et a accompagné des milliers de clients dans leurs achats, refinancements, renouvellements et transferts. Cette décennie couvre plusieurs cycles complets de taux, ce qui explique pourquoi ses conseils sur le choix entre taux fixe et variable reposent sur des comportements observés plutôt que sur un seul moment de marché.

Frederick travaille-t-il en français et en anglais?

Oui. Chaque conversation, chaque explication de document et chaque présentation d'un prêteur se tient en français ou en anglais, au choix du client. Frederick et son équipe adaptent la langue du dossier à celle du ménage pour qu'aucun détail de l'hypothèque ne se perde dans la traduction, des pénalités de remboursement anticipé aux documents de clôture.

Qui d'autre fait partie de l'équipe de Frederick?

Frederick est appuyé par son équipe, dont son adjointe Suzanne, qui accompagne les clients dans leurs démarches et leurs échanges avec les prêteurs.

Pourquoi faire affaire avec Frederick plutôt qu'avec une succursale bancaire?

Un conseiller en succursale ne peut proposer que les produits hypothécaires de son propre établissement, aux taux fixés par son employeur. Frederick magasine le même dossier auprès des six grandes banques, des coopératives de crédit et des prêteurs hypothécaires spécialisés grâce à la place de marché hypothécaire, et il reste responsable du dossier du début à la fin : un point de contact unique plutôt qu'une file d'attente qui vous réassigne entre les renouvellements.

Comment Frederick trouve-t-il la bonne option pour mon dossier?

Frederick compare les options disponibles selon votre dossier. Communiquez avec lui pour obtenir les renseignements adaptés à votre projet.

Prêt à en discuter?

Une conversation de 15 minutes, sans discours de vente.

La meilleure façon de savoir si Frederick est le bon courtier pour votre dossier, c'est un bref appel. Apportez vos objectifs, votre échéancier et tous les documents hypothécaires déjà entre vos mains. Frederick écoute d'abord, puis vous explique à quoi ressemblerait une soumission de taux personnalisée, sans engagement, sans frais.